中国工业软件市场研究报告 基础软件服务的突围与重构
工业软件被誉为现代工业的“大脑”和“神经”,是推动制造业数字化转型、实现智能制造的核心支撑。随着外部环境不确定性加剧和国内产业升级需求迫切,中国工业软件市场正经历一场深刻的变革。甲子光年智库最新发布的《中国工业软件市场研究报告》指出,基础软件服务作为工业软件体系的底座,正在政策、技术与资本的多重驱动下,迎来国产化突围与生态重构的关键窗口期。
一、市场现状:规模持续扩张,结构性问题突出
报告显示,2023年中国工业软件市场规模已突破2400亿元,近五年复合增长率保持在15%以上,远高于全球平均水平。其中,基础软件服务——包括操作系统、数据库、中间件及开发工具链——虽然占比不足20%,但却是整个工业软件体系运行的基础平台,其自主可控程度直接关系到产业链安全。
市场结构失衡问题依然严峻。高端基础软件市场仍被达索、西门子、甲骨文等国际巨头主导,国产产品多集中于中低端领域,在CAD/CAE/CAM、工业实时数据库、工程中间件等核心环节渗透率较低。报告调研发现,超过60%的大型制造企业在关键基础软件上仍依赖进口,供应链风险不容忽视。
二、驱动力分析:政策红利與需求升级共振
政策层面,“十四五”智能制造发展规划、工业软件振兴行动等密集出台,明确将基础软件作为攻坚重点。各地方政府配套资金与试点项目加速落地,为国产工业软件提供了宝贵的应用场景和迭代机会。
需求侧,制造业数字化转型进入深水区。离散制造向柔性化、服务化转型,流程制造向精细化管理要效益,均对基础软件的高并发、高可靠、低延时性能提出更高要求。企业对于数据安全与系统集成的关注度提升,为本土服务商创造了差异化竞争空间。
三、技术趋势:云化、智能化与开源协同
报告强调,基础软件服务正呈现三大技术趋势:
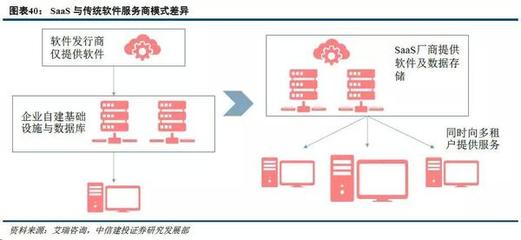
其一,云原生架构重构工业软件形态。微服务、容器化使工业软件具备弹性扩展能力,支持跨厂区、跨层级协同,降低中小制造企业使用门槛。国产云化工业软件在特定行业已形成示范案例。
其二,AI与基础软件深度融合。智能辅助设计、预测性维护、工艺参数优化等场景催生对AI原生中间件的需求。国内部分厂商推出集成机器学习框架的工业开发平台,缩短算法落地周期。
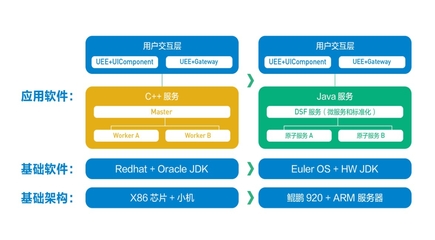
其三,开源生态成为破局关键。通过参与开源项目、搭建开源社区,国内企业可快速积累基础软件核心技术能力。报告观察到,国产操作系统、数据库在开源基础上进行深度定制,已在工业控制、边缘计算等场景取得初步突破。
四、竞争格局:分层竞争与生态卡位
市场参与者可分为三类:国际巨头依托成熟产品链与客户关系仍占高端市场主导地位;国内传统工业软件企业凭借行业know-how加速向基础平台延伸;新兴云化、开源厂商则以灵活的服务模式切入细分场景。
值得注意的是,基础软件服务的竞争已从单一产品转向生态体系之争。头部厂商通过开放API、构建开发者社区、联合行业ISV形成解决方案,增强客户黏性。报告认为,未来三年是国产基础软件服务商卡位生态的关键期,具备“平台+生态”能力的厂商有望脱颖而出。
五、挑战與建议
挑战方面,基础软件研发投入大、周期长,而国内企业规模普遍偏小,融资渠道有限;高端人才储备不足,尤其是兼具工业知识与软件架构能力的复合型人才稀缺;用户习惯于国际产品,对国产软件的信任度和迁移意愿有待提升。
对此,报告提出四点建议:一是鼓励龙头企业开放应用场景,通过“首版次”保险补偿等机制降低试错成本;二是引导社会资本投向基础软件长周期研发,设立产业专项基金;三是加强产教融合,建立工业软件人才联合培养体系;四是以开源社区为纽带,推动产学研用协同攻关,构建自主可控的工业软件根技术体系。
###
工业基础软件服务是制造强国战略的“压舱石”。在市场需求与政策支持的双重加持下,中国工业软件市场正从“量的扩张”向“质的提升”转变。唯有在核心技术攻关、生态构建与应用推广上形成合力,国产基础软件服务才能真正实现从“可用”到“好用”的跨越,为新型工业化注入坚实动能。
如若转载,请注明出处:http://www.bjtyit.com/product/56.html
更新时间:2026-11-20 19:54:01